TOWA株価は今後どうなる?急変動の理由と2026年最新の買い時を解説
生成AIブームの本格化に伴い、世界の半導体サプライチェーンで極めて重要なポジションを確立したのがTOWA(証券コード:6315)です。先端メモリ市場の主役に躍り出た広帯域メモリ(HBM)の製造において、同社の樹脂封止技術は事実上のデファクトスタンダードとして世界中のメガテック企業から熱い視線を浴びています。
一方で、市場の熱狂が生んだ急騰劇の後に訪れた急激な株価調整に、頭を抱えた投資家も少なくありません。果たして現在の株価位置は調整の一環なのか、それとも絶好の仕込み場なのか。直近の決算発表や業績推移、配当利回り、さらにアナリストが提示する最新の目標株価をもとに、2026年以降の将来性と買い時の見極め方を徹底解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:生成AI向けHBM製造に不可欠なコンプレッション方式のモールディング装置で世界シェアをほぼ独占し、圧倒的な競争優位性を保持。
- 要点2:過去の急騰はAI特需への過熱感、その後の下落は半導体サイクル調整と市場期待のギャップによるもので、同社の本質的成長力は損なわれていない。
- 要点3:次世代規格「HBM4」の本格立ち上げや先端パッケージングの需要拡大を控え、アナリスト予想や業績推移から見ても中長期の妙味は依然として高い。
【株価急変動の裏側】TOWAが急騰・下落を繰り返した決定的な理由
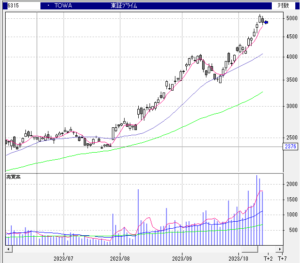
株式市場において6315 TOWAが記録した値動きは、まさに半導体相場のダイナミズムを象徴しています。まずTOWAの株価急騰の理由となったのは、NVIDIAをはじめとするAIアクセラレータに必須のHBM製造ラインで、同社の「コンプレッション(圧縮成形)モールディング装置」が不可欠であると世界中に認知された点にあります。SKハイニックスやサムスン電子、マイクロン・テクノロジーといった世界的大手メモリメーカーからの引き合いが急増し、受注残高が過去最高を更新し続けたことが株価を大きく押し上げました。流動性向上を目的とした株式分割の実施も個人投資家の資金流入に拍車をかけました。
しかし、急騰の反動として大きな調整局面も訪れました。TOWAの株価下落の理由を紐解くと、以下の3つの要素が複雑に絡み合っています。
第一に、市場の期待値が先行しすぎたことによるバリュエーションの過熱です。株価収益率(PER)が過去平均を大きく上回る水準まで買われたことで、わずかな需給悪化にも脆弱な状態となっていました。第二に、半導体業界特有の投資サイクルの端境期です。大手メモリ各社による設備投資の検収時期のズレや、一時的な在庫調整の報道が投資家心理を冷やしました。第三に、日米の金融政策に伴うハイテク株全体のボラティリティ上昇です。とはいえ、これらは一時的な需給要因であり、同社のビジネスモデルそのものが崩壊したわけではありません。
【事業の圧倒的強み】HBMモールディング装置で世界を席巻する技術力
TOWAが半導体製造装置メーカーとして他社の追随を許さない最大の理由は、後工程(パッケージング)分野における卓越した技術力にあります。同社が得意とするHBM向けモールディング装置は、積層された極薄のDRAMチップ間や周囲を高精度な樹脂で隙間なく封止する装置です。
従来のトランスファー(注入)方式では、微細化と多層化が進むHBMにおいてボイド(気泡)の発生やチップの反り、ワイヤーの断線といったトラブルが避けられませんでした。これに対し、TOWAが独自開発したコンプレッション(圧縮)成形技術は、あらかじめ溶融させた樹脂の上にチップを沈め込んで均一に圧力をかけるため、欠陥の発生を極限まで抑えられます。
現在、最先端のHBM製造ラインにおいて同社装置のシェアは圧倒的です。後工程技術の重要性が前工程と同等以上に高まる「チップレット」や「2.5D/3Dアドバンストパッケージング」の潮流において、TOWAの装置なしには最先端AI半導体の量産が成り立たない構造が完成しています。
【業績推移と財務】決算発表から読み解く収益力と配当利回りの実態
直近のTOWAの決算発表および業績推移を精査すると、同社の収益構造が従来のシリコンサイクル依存型から、構造的な高収益体質へと脱皮しつつあることが分かります。
高付加価値な先端装置の売上比率が拡大した結果、営業利益率は20%台後半から30%台に迫る高水準を維持しています。汎用半導体市場の波を受けやすい従来型モールディング装置の変動を、HBM向け超精密装置の高マージンが強力にカバーするポートフォリオが確立されました。
株主還元に対する姿勢も積極化しています。業績連動型の配当方針を採用しており、好調な利益成長に連動して増配傾向が定着。TOWAの配当利回りは株価水準によって1.5%〜2.5%前後のレンジで推移することが多いものの、利益成長に伴う中長期的な実質増配基調はインカムゲインを重視する投資家にとっても魅力的な水準です。自己資本比率も強固であり、次世代技術開発に向けた研究開発投資と株主還元の両立が可能な財務基盤を誇ります。
【2026年以降の展望】次世代HBM4と先端パッケージが牽引する成長シナリオ
多くの投資家が注視しているのが、TOWAの株価の今後を左右する2026年以降の成長ドライバーです。成長シナリオの主軸となるのは、HBMの世代交代と車載・エッジAI向け半導体の進化です。
市場では「HBM3e」から、インターフェース構造が根本から刷新される「HBM4」および「HBM4E」への移行が急速に進んでいます。積層数が12層、16層と増大し、ベースダイに先端ロジックプロセスが採用される次世代HBMでは、封止工程の難易度がさらに跳ね上がります。この技術的ハードルの上昇こそが、TOWAにとっては参入障壁をさらに高め、競合を寄せ付けない絶好の機会となります。
さらに、京都本社や新設工場への積極的な設備投資により、逼迫していた生産キャパシティの拡張も着々と完了。急増する顧客からの短納期要請に応えられる体制が整ったことで、2026年から2027年にかけての売上高・純利益の再加速シナリオが現実味を帯びています。
【プロの視点】アナリスト予想・最新の目標株価と「買い時」の判断基準
主要証券会社や機関投資家によるTOWAのアナリスト予想では、後工程分野における構造的勝者としての評価が定着しています。主要アナリストが公表しているTOWAの目標株価のコンセンサスは、足元の調整局面を経た実態ベースの収益予想をもとに、一段のアップサイドを見込む強気のレーティングが目立ちます。
では、個人投資家にとってのTOWAの将来性と買い時はどこにあるのでしょうか。判断の目安となるポイントは以下の3点です。
第一に、大手メモリメーカー各社の設備投資計画(CAPEX)の発表タイミングです。サムスンやSKハイニックスの先端投資拡大アナウンスは、同社の先行指標として機能します。第二に、予想PER水準の過去サイクル比較です。過熱時の高PERが修正され、成長率に対して割安感が強まる局面(PEGレシオが1倍前後に近づくタイミング)は、リスクリワードに優れたエントリーポイントとなります。第三に、テクニカル面における移動平均線との乖離修正です。急落後の底固めと出来高の増加を確認した後の押し目買いが、最も勝率の高い戦略と言えます。
【TOWAの株価】に関するよくある質問(FAQ)
Q1:TOWAの株価が急落した一番の要因は何だったのですか?
A1:AI期待による短期間での過剰な株価上昇に対する反動が主因です。半導体設備投資の端境期における一時的な納入スケジュールの調整や、ハイテク株全般のポジション調整売りが重なったことで大幅な下落を招きましたが、HBM向け装置の競争力低下によるものではありません。
Q2:配当利回りや株主優待など、インカムゲイン狙いの長期保有はアリですか?
A2:同社は業績連動型の配当方針をとっているため、利益成長局面では増配の恩恵を大きく受けられます。利回り単体では高配当株専業銘柄に及ばない場面もありますが、中長期のキャピタルゲインと増配によるトータルリターンを狙う長期保有に適しています。
Q3:中国メーカーや他社によるコンプレッション装置への参入脅威はありませんか?
A3:樹脂成形技術は装置のハードウェアだけでなく、金型設計、真空制御、樹脂材料特性のノウハウが高度に融合した職人芸的な領域です。特許網と主要半導体メーカーでの採用実績が強固な参入障壁となっており、短期間で他社が同等水準の量産装置を実用化することは極めて困難です。
まとめ:今後の展望と注目ポイント
TOWA(6315)は、生成AIの進化と不可分な関係にあるHBM製造において、世界で唯一無二の立ち位置を築き上げたトップランナーです。株価の急変動に一喜一憂することなく、同社が持つ技術的独占力と次世代半導体ロードマップにおける必然性に目を向けることが肝要です。
目先の市場ノイズによる下落局面は、中長期視点を持つ投資家にとって魅力的なエントリーチャンスとなり得ます。今後の四半期決算発表での受注残の推移、HBM4向け装置の採用動向、アナリストの目標株価改定を注視しながら、冷静に投資機会を見極めていきましょう。 (出典: towa の 株価(Yahoo!ニュース))


SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
